




Memur emeklisinin ekonomik çöküşünün nedenleri

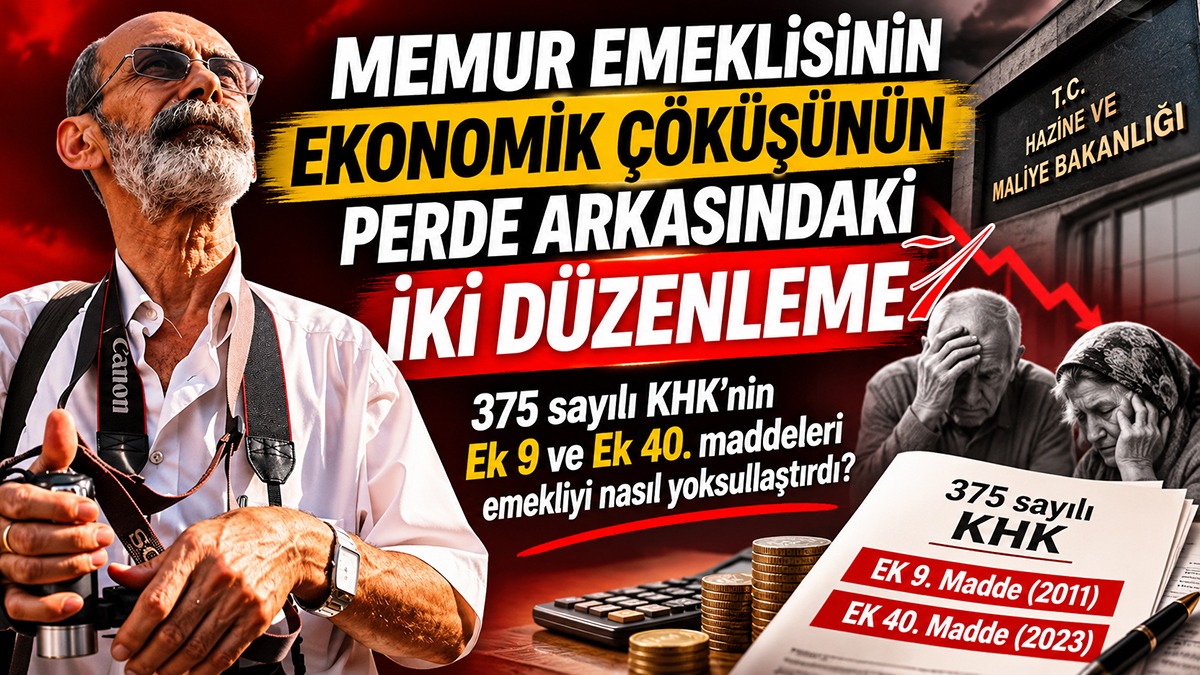
Memur emeklisinin ekonomik çöküşünü hazırlayan 5510 zemininde iki etken var. Biri 375/9 no.lu Kanun Hükmünde Kararname (KHK), diğeri 375/40 no.lu KHK’dır. İkisi de AK Parti iktidarı döneminde çıkmıştır. Her iki KHK da emekli aleyhtarı, emekli çıkarlarına düşman bir zihniyetin ürünüdür. Bu yazımızda bu konuyu işleyeceğiz.
MEMUR EMEKLİSİNİN EKONOMİK ÇÖKÜŞÜNÜN PERDE
ARKASINDAKİ İKİ DÜZENLEME: 375 SAYILI KHK’NİN EK 9 VE EK 40. MADDELERİ
Memur emeklilerinin yıllar içinde yaşadığı gelir kaybını yalnızca yüksek enflasyonla açıklamak mümkün değil. Memur emeklisinin maaşı çalışan memurun çok gerisinde kalmış, neredeyse yarı yarıya erimiş bir maaşla sefilleri oynamaktadır. Kamu personelinin ücret sisteminde yapılan iki önemli düzenleme, çalışan memur ile emekli memurun gelirleri arasındaki makasın açılmasında belirleyici rol oynadı. Bunlardan ilki 2011 yılında getirilen 375 sayılı Kanun Hükmünde Kararname’nin Ek 9. maddesi, ikincisi ise 2023 yılında aynı kararnameye eklenen Ek 40. maddesidir. Her iki düzenlemenin ortak özelliği, çalışan kamu görevlisine yapılan önemli ödemelerin emeklilik hesabının dışında bırakılmasıdır.
MEMUR EMEKLİSİ NEDEN YOKSULLAŞIYOR?
Türkiye’de memur emeklilerinin yaşadığı ekonomik sıkıntı, yalnızca son birkaç yılın sorunu değildir. Bu sorunun temelleri, kamu personelinin maaş sisteminde zaman içerisinde yapılan değişikliklerle atılmıştır.
Bir zamanlar çalışan memurun aylığı ile aynı görevden emekli olmuş memurun aylığı arasında daha güçlü bir bağ bulunuyordu. Emekli aylığı, kamu hizmetinde geçirilen yılların ve kazanılan statünün ekonomik karşılığı olarak görülüyordu.
Ancak kamu çalışanlarının ücretlerinde giderek daha fazla ek ödeme, tazminat ve ilave ödeme kalemi kullanılmaya başlandı.
Bu ödemelerin önemli bir bölümü emekli keseneğine veya sigorta primine esas kazanca dahil edilmedi.
Böylece çalışan memurun eline geçen toplam ücret artarken, emekli aylığının hesaplandığı kazanç aynı ölçüde yükselmedi.
Memur emeklisinin ekonomik kaybını anlamak için brüt maaş ile emekliliğe esas kazanç arasındaki bu ayrımı incelemek gerekiyor.
BİRİNCİ KIRILMA: 2011 YILINDA EK 9. MA
11 Ekim 2011 tarihli 666 sayılı KHK ile 375 sayılı KHK’ye eklenen Ek 9. madde, kamu çalışanları arasında ücret dengesini sağlamak amacıyla yeni bir ek ödeme sistemi oluşturdu.

Düzenleme, aynı veya benzer görevlerde bulunan kamu personelinin ek ödemelerini ortak esaslara bağlamayı hedefliyordu.
Ek ödeme miktarları, kadro ve görev unvanlarına göre belirlenen oranların en yüksek devlet memuru aylığına uygulanmasıyla hesaplanıyordu.
Ancak sistemin emekliler açısından önemli bir sonucu vardı.
Çalışırken alınan ek ödeme, emekli aylığının hesabında aynı biçimde dikkate alınmıyordu.
Bu nedenle bir memurun çalışma hayatındaki toplam geliri ile emekli olduğunda alacağı aylık arasındaki farkın büyümesine zemin hazırlandı. (*1)
Ek 9. maddeyle ortaya çıkan sorun, memurun çalışırken aldığı paranın tamamının emeklilik güvencesine dönüşmemesiydi.
Örneğin, tamamen açıklayıcı bir varsayımla, bir kamu görevlisinin aylık toplam gelirinin 60 bin lira olduğunu düşünelim. Bunun 15 bin lirası emekliliğe esas kazanca dahil edilmeyen ödemelerden oluşuyorsa, emeklilik hesabında 60 bin liranın tamamı esas alınmaz.
Bu örnek, emekli aylığının doğrudan 45 bin lira üzerinden bağlandığı anlamına gelmez. Aylık hesabında hizmet süresi, tabi olunan sosyal güvenlik mevzuatı ve diğer unsurlar da etkilidir.
Ancak temel sorun açıktır: Çalışma dönemindeki ücret artışının bir kısmı, emeklilik döneminin gelir güvencesine yansımamaktadır.
İKİNCİ KIRILMA: 2023 YILINDA EK 40. MADDE
Memur emeklilerinin gelirleri açısından ikinci önemli düzenleme 2023 yılında yapıldı.
15 Temmuz 2023 tarihli Resmî Gazete’de yayımlanan 7456 sayılı Kanun’un 28. maddesiyle, 375 sayılı KHK’ye Ek 40. madde eklendi.
Bu maddeyle görevdeki kamu çalışanlarına, kamuoyunda seyyanen zam olarak bilinen ilave ödeme getirildi.
İlk uygulamada yaklaşık 8 bin 77 lira olarak gündeme gelen bu ödeme, 15.965 gösterge rakamının memur aylık katsayısıyla çarpılması esasına bağlandı.
Dolayısıyla tutar sabit kalmadı; memur aylık katsayısı arttıkça ilave ödeme de arttı.
Ancak Ek 40. madde kapsamında yapılan ödeme, emekli aylıklarına esas kazançlara dahil edilmedi.
Böylece görevdeki memurun aylık gelirinde önemli bir artış sağlanırken, aynı görevden emekli olmuş kamu görevlisi bu artıştan doğrudan yararlanamadı. (*2)
Bu düzenleme, memur emeklilerinin uzun süredir dile getirdiği gelir adaletsizliği tartışmasını daha da büyüttü. Bugünlerde alanlara inmiş emeklileri temel gündem maddelerinden bir budur. Ayrıca AYM gündemindedir.
Üstelik yalnızca 2023 yılında emekli olanlar değil, daha önce emekli olmuş milyonlarca kamu görevlisi de aynı tartışmanın tarafı haline geldi.
Çalışan memura ödenen ilave tutarın katsayı artışlarıyla yükselmesi, emekli aylıklarına yansıtılmayan gelir unsurunun zamanla daha da büyümesi anlamına geldi.
Burada önemli bir ayrıntı var: Memur emeklileri, genel aylık artışlarından yararlanmaya devam etti. Ancak Ek 40 kapsamındaki ilave ödeme bu artışların dışında kaldı.
Dolayısıyla mesele, emeklilere hiç zam yapılmaması değil, çalışan memura verilen belirli bir gelir unsurunun emeklilik sistemine taşınmamasıdır.
İKİ DÜZENLEMEMENİN ORTAK SONUCU:
ÇALIŞIRKEN VERİLEN, EMEKLİLİKTE VERİLEMEYEN GELİR
Ek 9 ve Ek 40. maddeler farklı yıllarda, farklı gerekçelerle yürürlüğe girdi.
Ancak her ikisinin de emeklilik sistemi üzerindeki ortak etkisi, kamu çalışanlarına yapılan belirli ödemelerin emeklilik hesabı dışında bırakılması oldu.

| Düzenleme | Getirildiği yıl | Emekliler açısından temel sorun |
| 375 sayılı KHK Ek 9 | 2011 | Ek ödemelerin emeklilik hesabına yansımaması |
| 375 sayılı KHK Ek 40 | 2023 | Seyyanen ilave ödemenin emekli aylığına yansımaması |
Bu durum, kamu personelinin ücret sistemiyle emeklilik sistemi arasındaki ilişkinin zayıflamasına neden oldu.
Memurun çalışırken aldığı toplam gelir ile emekli olduğunda hak kazandığı aylık arasındaki fark yalnızca aylık bağlama oranından kaynaklanmıyor. Emekliliğe esas alınmayan ücret unsurları da bu farkı büyütüyor.
Üstelik bu iki düzenlemenin etkisi, yüksek enflasyonun alım gücünü azaltmasıyla birleşiyor.
Böylece memur emeklisi bir taraftan çalışma dönemindeki gelir unsurlarının bir bölümünü emeklilikte kaybederken, diğer taraftan aldığı aylığın satın alma gücündeki aşınmayla karşı karşıya kalıyor.
2008 SOSYAL GÜVENLİK REFORMU (DARBESİ) DE UNUTULMAMALI
Memur emeklilerinin gelir sorununu yalnızca iki KHK maddesine bağlamak da eksik bir değerlendirme olur.
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu ile sosyal güvenlik sisteminde önemli değişiklikler yapıldı.
Özellikle 2008 yılı Ekim ayından önce memuriyete başlayanlarla sonrasında ilk defa kamu görevlisi olanlar arasında emekli aylığının hesaplanması bakımından farklılıklar bulunuyor.
5434 sayılı Emekli Sandığı Kanunu kapsamındaki memurlarla 5510 sayılı Kanun’un 4/1-c hükümlerine tabi memurların emeklilik hesapları aynı değil.
Bu nedenle aylık bağlama oranındaki değişikliklerin bütün memur emeklilerini aynı ölçüde etkilediğini söylemek doğru olmaz.

Bununla birlikte 2008 darbesi, 2011 ek ödeme sistemi ve 2023 ilave ödeme düzenlemesi birlikte incelendiğinde, kamu görevlilerinin emeklilik gelirlerinin neden tartışma konusu olduğu daha iyi anlaşılıyor.
DEVLETİN GEREKÇESİ: SOSYAL GÜVENLİK SİSTEMİNİNİ MALİ DENGESİ
Ek ödemelerin emekli aylıklarına yansıtılmamasının kamu yönetimi açısından da bir gerekçesi bulunuyor.
Resmî açıklamalarda, emeklilik keseneği veya sigorta primi alınmayan ödemelerin emekli aylığına dahil edilmesinin sosyal güvenlik sisteminin aktüeryal dengesini (*3) olumsuz etkileyebileceği savunuluyor.
Özellikle geçmişte emekli olmuş kişilerin aylıklarına prim karşılığı bulunmayan ilave ödemelerin yansıtılması, kamu bütçesi açısından ek yük oluşturabilecek bir uygulama olarak değerlendiriliyor.
Ancak bu mali gerekçe, sosyal politika açısından başka bir soruyu gündeme getiriyor:
Kamu çalışanlarına yapılan ücret artışlarının emeklilik sisteminin dışında tutulması, uzun vadede emeklilerin gelir güvencesini ne ölçüde zayıflatıyor?
Sosyal güvenlik sisteminin mali sürdürülebilirliği kadar, emekli aylıklarının yeterliliği de değerlendirilmek zorunda.
Çünkü sosyal güvenliğin amacı yalnızca gelir ve gider dengesini sağlamak değil, yaşlılık döneminde insan onuruna uygun bir yaşamın ekonomik koşullarını oluşturmaktır.
ANAYASA’NIN SOSYAL DEVLET İLKESİ VE EŞİTLİK TARTIŞMASI
Türkiye Cumhuriyeti Anayasası’nın 2. maddesi, Türkiye Cumhuriyeti’ni sosyal bir hukuk devleti olarak tanımlar.
10. maddesi kanun önünde eşitliği, 60. maddesi ise herkesin sosyal güvenlik hakkına sahip olduğunu düzenler.
Memur emeklilerinin seyyanen ödeme taleplerinin temelinde de bu anayasal ilkeler bulunuyor.
Ancak çalışan memurla emekli memurun farklı hukuki statülerde olması, her iki gruba aynı ödemenin yapılmasının Anayasa tarafından kendiliğinden zorunlu kılındığı anlamına gelmiyor.
Buradaki hukuki tartışma, farklı statülere sahip kamu görevlileri arasında oluşturulan mali ayrımın nesnel ve makul bir gerekçeye dayanıp dayanmadığı üzerinde yoğunlaşıyor.
Nitekim 2023 yılında getirilen ilave ödemenin emeklilere yansıtılmaması konusunda yargısal başvurular da yapıldı.
Bu süreçte önemli bir ayrımın altını çizmek gerekiyor: Bir davanın açılması, Anayasa Mahkemesi’ne başvurulması veya kanun teklifi verilmesi, emeklilere ilave ödemenin yapılmasının kesinleştiği anlamına gelmiyor.
MECLİS’TE ÇÖZÜM ARAYIŞLARI SÜRÜYOR
Memur emeklilerinin seyyanen ödeme sorunu Türkiye Büyük Millet Meclisi’nin de gündemine taşındı.
16 Şubat 2026 tarihinde TBMM’ye sunulan 2/3539 esas numaralı kanun teklifiyle, çalışan kamu görevlilerine yapılan ilave ödemenin memur emeklilerine de verilmesi ve emekliliğe esas kazançlara dahil edilmesi amaçlandı.
TBMM’nin yayımladığı bilgilere göre teklif, Plan ve Bütçe Komisyonu’nda bulunuyor. (*4)
Bu gelişme, sorunun yalnızca emekli derneklerinin ve sendikaların taleplerinden ibaret olmadığını, yasama organında da çözüm önerilerine konu edildiğini gösteriyor.
Ancak kalıcı çözümün yalnızca Ek 40. maddeden kaynaklanan farklılığı gidermekle sınırlı kalmaması gerektiği de tartışılmalı.
Çünkü Ek 9. maddeyle başlayan emekliliğe yansımayan ek ödeme sistemi varlığını sürdürdüğü müddetçe, çalışan memur ile emekli memurun gelirleri arasındaki yapısal fark bütünüyle ortadan kalkmayacaktır.
ÇÖZÜM NE OLMALI?
Memur emeklilerinin gelir sorununu gidermeye yönelik kapsamlı bir reformun şu başlıkları içermesi gerekiyor:
1. Ek 9. madde kapsamındaki ödemeler: Emekliliğe yansımayan ek ödeme kalemleri gözden geçirilmeli; bunların emeklilik hesabına dahil edilmesinin mali ve sosyal sonuçları hesaplanmalı.
2. Ek 40. madde kapsamındaki seyyanen ödeme: Çalışan memura verilen ilave ödemenin emekli aylığına yansıtılmasına yönelik düzenleme, mevcut emeklileri de kapsayacak biçimde değerlendirilmelidir.
3. Geçmiş dönem gelir farklılıkları: 2023 yılından itibaren oluşan farkların telafisi için hukuki dayanağı ve finansman yöntemi açık bir düzenleme hazırlanmalıdır.
4. 5434 ve 5510 sayılı kanunlar arasındaki farklılıklar: Memur emeklilerinin aylık hesaplama yöntemleri karşılaştırılarak özellikle emeklilik gelirinin yeterliliği açısından ortaya çıkan sorunlar giderilmelidir.
5. Enflasyon karşısında koruma: Emekli aylıklarının yalnızca nominal olarak değil, satın alma gücü bakımından da korunmasını sağlayacak bir sistem oluşturulmalıdır.
SONUÇ: SORUN YALNIZCA ZAM DEĞİL, EMEKLİLİK SİSTEMİNİN YAPISIDIR
Memur emeklilerinin ekonomik sorunları tartışılırken kamuoyunun dikkati çoğu zaman altı ayda bir açıklanan zam oranlarına yöneliyor.
Oysa meselenin daha derin bir boyutu bulunuyor.
2011 yılında Ek 9. maddeyle kurulan ek ödeme sistemi ve 2023 yılında Ek 40. maddeyle getirilen ilave ödeme, kamu personelinin çalışma dönemi gelirleriyle emeklilik dönemi gelirleri arasındaki ayrışmanın iki önemli örneğidir.
Bu iki düzenleme, memur emeklilerinin bütün ekonomik sorunlarının tek nedeni değildir. Yüksek enflasyon, sosyal güvenlik reformları, aylık bağlama yöntemleri ve kamu ücret politikaları da tabloyu etkiliyor.
Ancak her iki düzenleme de temel bir soruyu gündeme getiriyor:
Bir kamu görevlisinin çalışma hayatında hak ettiği ücretin önemli bir bölümü, neden emeklilik güvencesinin dışında kalıyor?
Bu soruya verilecek yanıt, memur emeklilerinin gelir sorununa yönelik kalıcı çözümün de başlangıcı olacaktır.
Çünkü emeklilik sisteminin başarısı yalnızca çalışanlara ne kadar ücret ödendiğiyle değil, o çalışanların emekli olduklarında hangi yaşam standardına sahip olabildikleriyle de ölçülmelidir.
Memur emeklisinin meselesi yalnızca daha yüksek zam almak değil; çalışma hayatındaki emeğinin karşılığını emeklilik döneminde de koruyabilmektir.
| Kaynaklar: (*1) Ek Madde/9, HukukEğitim, (*2) Ek Madde/40, AvukatEvrak, (*3) aktüeryal denge: Sigorta ve sosyal güvenlik sistemlerinde toplanan primler (gelirler) ile yapılması beklenen ödemeler ve yükümlülükler (giderler) arasındaki mali uyum ve sürdürülebilirlik durumudur. Temel Özellikleri Gelir-Gider Dengesi: En yalın haliyle sisteme giren para ve sigortalılara (emekli, dul, yetim, hasta vb.) ödenecek para arasındaki matematiksel dengeyi temsil eder. Çalışan/Emekli Oranı: Sosyal güvenlik sistemlerinde (özellikle kamu emekliliklerinde) sisteme prim ödeyen aktif çalışan sayısı ile sistemden aylık alan emekli/hak sahibi sayısı arasındaki orana doğrudan bağlıdır. Örneğin, uluslararası standartlarda ideal oran 4 çalışana 1 emekli iken, Türkiye’de bu oran yaklaşık 1,6 çalışana 1 emekli seviyelerindedir. Uzun Vadeli Projeksiyonlar: Aktüeryal denge bugünü değil; 50, 75 hatta 95 yıl gibi çok uzun vadeli demografik ve ekonomik verileri (doğum oranı, nüfusun yaşlanması, enflasyon, faiz vb.) hesaba katarak devletler tarafından planlanır. ( Jurix: ) Denge Bozulursa Ne Olur? Sistemin Çökmesi: Erken emeklilik, kayıt dışı istihdam, prim borcu afları veya demografik değişimler nedeniyle denge bozulduğunda kurumlar gelirleriyle giderlerini karşılayamaz hale gelir. Devlet Desteği: Açıkların büyümesi durumunda bu finansal yükler devlet bütçesinden (yani genel vergilerden) karşılanmak zorunda kalınır. Mevzuat Değişiklikleri: Sürdürülebilirliği sağlamak amacıyla emeklilik yaşını yükseltme, prim gün sayısını artırma veya maaş hesaplama sistemlerini değiştirme gibi politik ve hukuki adımlar atılır. (*4) Meclis.org– |
üzerlerine tıklayarak habere gidebilirsiniz
 |

|


